
Fatturato in crescita ma liquidità in calo
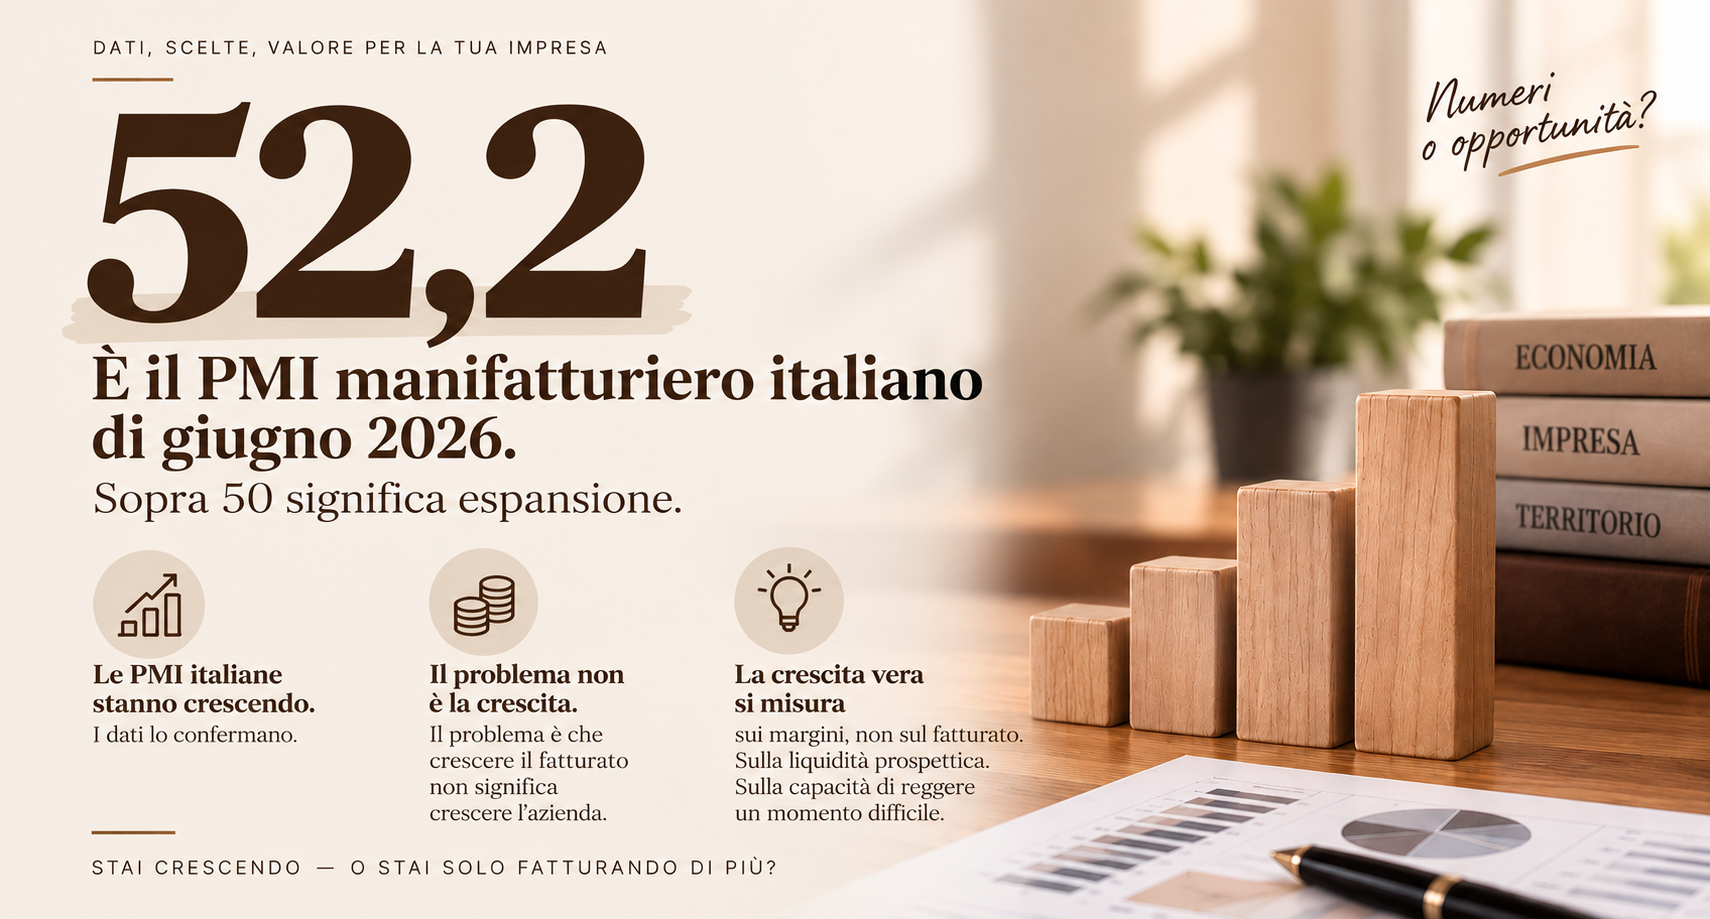
A giugno 2026 l’indice PMI del manifatturiero italiano si è attestato a 52,2.
Per chi non ha dimestichezza con questo indicatore, la sintesi è semplice: ogni valore sopra la soglia di 50 indica espansione del settore.
Le imprese manifatturiere italiane, secondo questa rilevazione, stanno crescendo.
È una buona notizia e va letta come tale. Ma è anche l’occasione per affrontare un tema che, nella nostra esperienza di consulenza a fianco di PMI, torna con una frequenza preoccupante: la confusione tra crescita del fatturato e crescita dell’azienda.
Perché fatturato e crescita non sono sinonimi.
Immaginiamo un’impresa che, nell’arco di un anno, vede il proprio fatturato aumentare del 15%. Sulla carta è un ottimo risultato. Ma se, nello stesso periodo, i tempi di incasso si allungano, i margini si comprimono per via di costi delle materie prime saliti più del previsto e la liquidità disponibile in cassa si riduce anziché aumentare, quella crescita non sta rafforzando l’azienda. La sta, in alcuni casi, indebolendo.
Questo scenario è più comune di quanto si pensi, soprattutto in fasi di espansione del ciclo economico come quella fotografata dall’indice PMI.
Quando la domanda cresce, le imprese tendono a produrre di più, vendere di più, investire di più, spesso senza rivedere con la stessa attenzione i propri parametri di redditività e di sostenibilità finanziaria.
Per capire se un’impresa sta davvero crescendo o sta solo fatturando di più, bisogna guardare oltre il numero in cima al conto economico.
Tre indicatori sono decisivi.
Il primo sono i margini. Un fatturato più alto, ottenuto vendendo a margini più bassi, magari per acquisire nuovi clienti o difendere quote di mercato, non produce automaticamente più valore.
In alcuni casi, produce l’opposto: più lavoro, stesso (o minore) utile.
Il secondo è la liquidità prospettica: non quanto l’azienda ha fatturato, ma quanto denaro avrà effettivamente a disposizione nei prossimi mesi, considerando tempi di incasso, scadenze fiscali, rate di finanziamento e investimenti già programmati.
Un’azienda con ottimi risultati a bilancio può comunque trovarsi in tensione di cassa se questo aspetto non viene monitorato con costanza.
Il terzo è la capacità di reggere un momento difficile: un cliente importante che ritarda un pagamento, un fornitore che cambia condizioni, un imprevisto di mercato.
Le imprese realmente solide sono quelle che hanno costruito margini di sicurezza, non solo fatturato, capaci di assorbire questi shock senza compromettere la continuità operativa.
Per un imprenditore, la domanda giusta da porsi periodicamente non è “quanto ho fatturato in più rispetto all’anno scorso”, ma “la mia azienda è più solida oggi rispetto a un anno fa”.
Sono due domande diverse e spesso hanno risposte diverse.
Questo richiede un controllo di gestione strutturato: monitorare margini per prodotto o linea di business, costruire proiezioni di liquidità a 60-90 giorni, tenere sotto controllo l’indebitamento e i costi fissi in rapporto ai ricavi.
Non serve un sistema complesso: serve un metodo, applicato con regolarità, prima che i problemi si manifestino.
I dati del PMI manifatturiero raccontano un momento positivo per il settore.
Il compito di ogni imprenditore è tradurre quel momento in solidità reale e non solo in numeri più grandi sul fatturato.